国债期货低开高走全线收高(国债期货走低说概念解析基础规则与入门学习要点
一、先给明确答案:这些说法到底在说什么
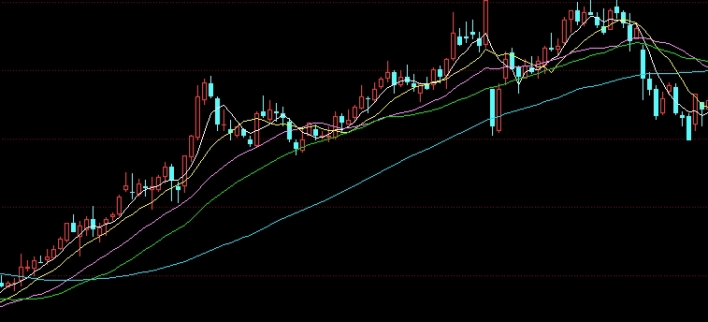
“国债期货低开高走全线收高”是对某一交易日行情的形态描述:当日开盘价低于上一交易日结算价,随后价格逐步上行,收盘时主要合约普遍上涨。“国债期货走低说”则是对国债期货价格下行这一现象的原因归纳与讨论,属于行情解释性说法,而不是官方术语。
需要强调的是,这类表述只描述已经发生的价格变化,不构成对未来方向的判断。国债期货价格受资金面、现券收益率、政策预期、市场情绪等多重因素影响,单日形态无法推导出后续走势。
核心定义拆解
- 低开:当日开盘价低于上一交易日的结算价。
- 高走:开盘后价格总体呈上行趋势,而非单笔瞬间波动。
- 全线收高:同一品种的多个合约(如不同交割月份)收盘价普遍上涨。
- 走低说:市场对价格下行原因的解释性说法,属于观察视角,不是交易指令。
二、国债期货的基础规则模块
要读懂行情描述,先要理解合约与交易制度。国债期货在中国金融期货交易所上市,标的为名义标准券,采用实物交割,报价方式与现券市场存在差异。
1. 合约与报价
国债期货报价通常以“每百元净价”形式呈现,价格变动对应收益率方向的相反变化。理解这一点,才能明白为什么国债期货上涨往往与现券收益率下行同时被讨论。
2. 保证金与杠杆
国债期货采用保证金交易,具有杠杆效应。杠杆会同时放大盈亏,因此仓位管理与风险控制是基础规则的一部分,而不是可选项。
3. 交易时间与涨跌停
交易时间、最后交易日、涨跌停板幅度等由交易所规则规定,并可能调整。参与者应以交易所最新公告为准,不应依据旧资料或网络传言操作。
4. 交割与基差
国债期货采用实物交割,涉及可交割券、转换因子、基差与最便宜可交割券等概念。这些概念是理解期现联动的基础,也是“走低说”中常被忽略的部分。
三、解读“低开高走”的操作步骤
下面给出一个可复用的观察流程,用于把行情描述转化为结构化理解,而不是简单记忆涨跌。
- 第一步:确认数据来源。核对交易所或权威行情终端公布的结算价、开盘价、收盘价与成交量。
- 第二步:区分合约。不同交割月份合约表现可能分化,需分别查看,而非只看主力合约。
- 第三步:对照现券。观察同期限国债现券收益率变化,判断期现方向是否一致。
- 第四步:查看资金面。关注公开市场操作、资金利率等公开信息,理解流动性环境。
- 第五步:记录而非预测。把当日形态作为观察记录,不据此形成确定性结论。
四、关键因素对比表
| 观察维度 | 关注内容 | 对行情解读的意义 |
|---|---|---|
| 价格形态 | 开盘、盘中、收盘的相对位置 | 描述当日强弱,但不代表趋势 |
| 现券收益率 | 同期限国债收益率变动方向 | 用于判断期现是否联动 |
| 资金面 | 公开市场操作与资金利率公开数据 | 影响市场对流动性的预期 |
| 基差与交割 | 可交割券、转换因子、基差水平 | 影响期货与现券的相对定价 |
| 成交与持仓 | 成交量、持仓量变化 | 辅助判断市场参与活跃度 |
五、示例场景:如何复盘一次“低开高走”
以下为示例场景,用于说明复盘方法,不涉及具体日期与真实数据。假设某交易日国债期货主力合约开盘低于前一交易日结算价,盘中价格逐步回升,收盘时多个合约收涨。
复盘时可先核对交易所公布的结算价与收盘价,确认“低开”“收高”是否成立;再查看同期限现券收益率当日变动方向;随后查阅公开的资金面信息,了解当日流动性环境;最后记录基差与持仓变化。整个过程只做事实记录与关联观察,不输出买卖建议。
若想进一步系统学习,可参考本站期货基础知识、国债期货合约要素、基差与交割、风险管理入门等页面,形成完整知识链。
六、风险与限制提示
- 杠杆风险:保证金交易放大盈亏,亏损可能超过初始预期。
- 规则变动风险:交易时间、保证金比例、涨跌停等可能调整,须以交易所公告为准。
- 解读偏差风险:单日形态不构成趋势判断,历史表现不代表未来结果。
- 信息风险:网络流传的“内幕”“保证盈利”等说法不可信,应远离。
本文仅作知识科普与规则说明,不构成任何投资建议,也不提供具体买卖、建仓、平仓、止盈止损指令。
七、FAQ
问1:“国债期货低开高走全线收高”是官方术语吗?
答:不是。它是对当日行情形态的描述性说法,官方数据以交易所公布的行情与结算信息为准。
问2:国债期货走低说是什么意思?
答:通常指市场对国债期货价格下行原因与含义的讨论,属于解释性视角,不是交易信号。
问3:初学者应先学哪些基础规则?
答:建议先掌握合约标的、报价方式、保证金与杠杆、交易时间、涨跌停、交割与基差等制度,再学习行情解读。
问4:国债期货上涨是否等于现券收益率下行?
答:两者常被同时讨论,但并非机械对应。需结合具体合约、现券与基差情况综合观察。
问5:可以用单日形态判断后续方向吗?
答:不建议。单日形态信息有限,方向判断需要更多维度信息,且存在不确定性。
问6:在哪里核验规则与数据?
答:以交易所及权威行情机构发布的公告与数据为准,避免依赖非官方渠道的二手信息。
八、总结
理解“国债期货低开高走全线收高”与“国债期货走低说”,关键是把行情描述还原为制度与数据:先明确合约与规则,再按步骤核对价格、现券、资金面与基差,最后以风险提示收尾。教程型学习的价值在于建立可复核的认知框架,而不是给出方向结论。
下一篇
已是最新文章