期货品种怎么看?核心指标、操作步骤与常见误区
期货品种怎么看:先给明确答案
期货品种怎么看,核心是“先规则、后数据、再风险”。具体做法是:第一步读交易所公布的合约文本,确认交易单位、报价单位、最小变动价位、涨跌停板、保证金和交割方式;第二步看公开市场数据,包括成交量、持仓量、基差、库存和波动率;第三步把同类品种放进同一张表横向比较;第四步核对交割规则、限仓制度和风险提示。按这个顺序,普通读者也能对一个陌生品种形成基本判断。
定义模块:期货品种到底指什么
品种与合约的区别
期货品种是标的物的类别,例如某类农产品、金属或能源;合约则是该品种下按交割月份、规则区分的具体交易对象。看品种时先看类别属性,看合约时再看月份与规则细节,两者不能混为一谈。
四层信息结构
- 合约规则层:交易单位、报价单位、最小变动价位、涨跌停板、保证金比例、交割月份。
- 现货基础层:产销情况、库存水平、基差、季节性规律。
- 市场结构层:成交量、持仓量、主力合约切换、参与者结构。
- 风险参数层:保证金调整、限仓、强行平仓与交割违约处理规则。
背景解释:为什么不能只看价格
单一价格只反映某一时点的撮合结果,无法说明流动性是否充足、现货与期货是否背离、规则是否即将调整。公开信息中,交易所发布的合约文本、每日行情与持仓排名、仓单与库存数据、保证金与涨跌停板通知,都是可核验的观察入口。监管机构与交易所官网是首选来源,行业资讯平台可作为补充,但应以官方口径为准。
关键因素与操作步骤
第一步:读合约文本
在交易所官网找到该品种合约,逐项记录交易单位、报价单位、最小变动价位、涨跌停板幅度、最低交易保证金和最后交易日。这些参数决定了一手合约的名义规模与波动敏感度。
第二步:看公开市场数据
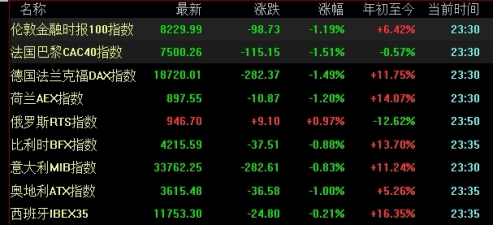
关注成交量与持仓量是否同步变化、主力合约是否临近切换、基差处于历史什么位置、仓单与库存的增减方向。数据应连续观察一段时间,避免用单日数据下结论。
第三步:做同类对比
把同一板块的品种放在一起比较流动性与规则差异,判断哪个品种更适合自己关注的周期和风险承受范围。
第四步:核对风险参数
查看交易所近期是否发布保证金或涨跌停板调整通知,确认限仓标准与交割要求,把风险提示读完整再形成判断。
对比表:四个观察维度
| 观察维度 | 主要看什么 | 公开来源 | 常见误判 |
|---|---|---|---|
| 合约规则 | 交易单位、最小变动价位、保证金 | 交易所合约文本 | 把不同品种的一手规模当成相同 |
| 流动性 | 成交量、持仓量、主力合约 | 交易所每日行情 | 只看成交量不看持仓变化 |
| 现货关系 | 基差、仓单、库存 | 交易所仓单日报、行业公开数据 | 把基差单日变化当成趋势 |
| 风险参数 | 涨跌停板、限仓、交割规则 | 交易所通知与规则文件 | 忽略临近交割月的规则变化 |
示例场景:一次完整的品种查看
以下为示例场景,不涉及任何具体品种与买卖建议。假设读者想了解某农产品期货品种:先在交易所官网下载合约文本,记录交易单位与最小变动价位;再查看近一个月成交量与持仓量走势,确认主力合约是否稳定;随后对照仓单日报观察库存增减,并计算基差大致位置;最后阅读交易所近期保证金调整通知与限仓规定。整个过程只使用公开信息,结论停留在“规则是否清晰、流动性是否充足、风险参数是否变化”三个层面,不延伸到价格预测。
风险与限制
期货具有杠杆属性,价格波动可能放大盈亏,保证金不足时可能被强行平仓。公开数据存在滞后与口径差异,基差、库存等指标需要结合规则理解,不能单独作为判断依据。本文只做信息整理与规则说明,不构成投资建议,也不提供任何买卖指令。读者应以交易所和监管机构发布的最新文件为准,并根据自身情况评估风险。
常见误区
- 只看价格涨跌,不看合约规则与保证金变化。
- 把某一日的成交或持仓变化当作长期趋势。
- 忽略主力合约切换带来的数据断档。
- 轻信“老师喊单”类信息,忽视公开规则与风险提示。
FAQ
期货品种怎么看才不遗漏关键信息?
按合约规则、市场数据、同类对比、风险参数四步走,基本不会遗漏。前提是数据来自交易所与监管机构等公开渠道,并持续观察而非只看单日。
期货品种核心指标有哪些?
主要包括交易单位、最小变动价位、保证金比例、成交量、持仓量、基差、仓单与库存、波动率。不同品种侧重点不同,需结合合约文本理解。
期货品种风险提示应该看哪些内容?
重点看交易所的保证金与涨跌停板调整通知、限仓标准、交割规则以及强行平仓规定。风险提示会随市场情况调整,应以最新公告为准。
公开信息够不够判断一个品种?
公开信息足以帮助理解规则与市场结构,但不能替代个人风险判断。信息存在滞后,且不构成收益保证,需结合自身情况谨慎评估。
新手最容易犯的错误是什么?
常见错误是只看价格、忽略保证金与交割规则,或轻信非官方渠道的喊单信息。建议先读合约文本和风险揭示书,再谈其他。
不同品种可以直接比较吗?
可以比较规则与流动性,但不宜直接比较价格高低。交易单位和报价单位不同,需换算到同一口径后再看。
总结
期货品种怎么看,本质是一套信息核对流程:读规则、看数据、做对比、查风险。坚持使用公开信息、保留风险提示、不轻信喊单类内容,才能对一个品种形成相对完整的认识。
下一篇
已是最新文章